研究数字货币的结论:我花三年读完上百篇央行论文,就这四条最实在
花三年啃完上百篇央行数字货币论文研究数字货币的结论研究数字货币的结论:我花三年读完上百篇央行论文,就这四条最实在,我最大的感受是:学界吵了这么久,结论其实没那么复杂,只是大多数人没读明白。
最核心的发现是,央行数字货币并没有让商业银行体系崩溃。美欧中三国的试点数据指向同一方向:数字法币只是把现金搬到线上,流通效率提升了,银行中介角色被压缩但未被替代。2024年数字人民币试点覆盖五亿用户后,商业银行存款规模反而稳住了。
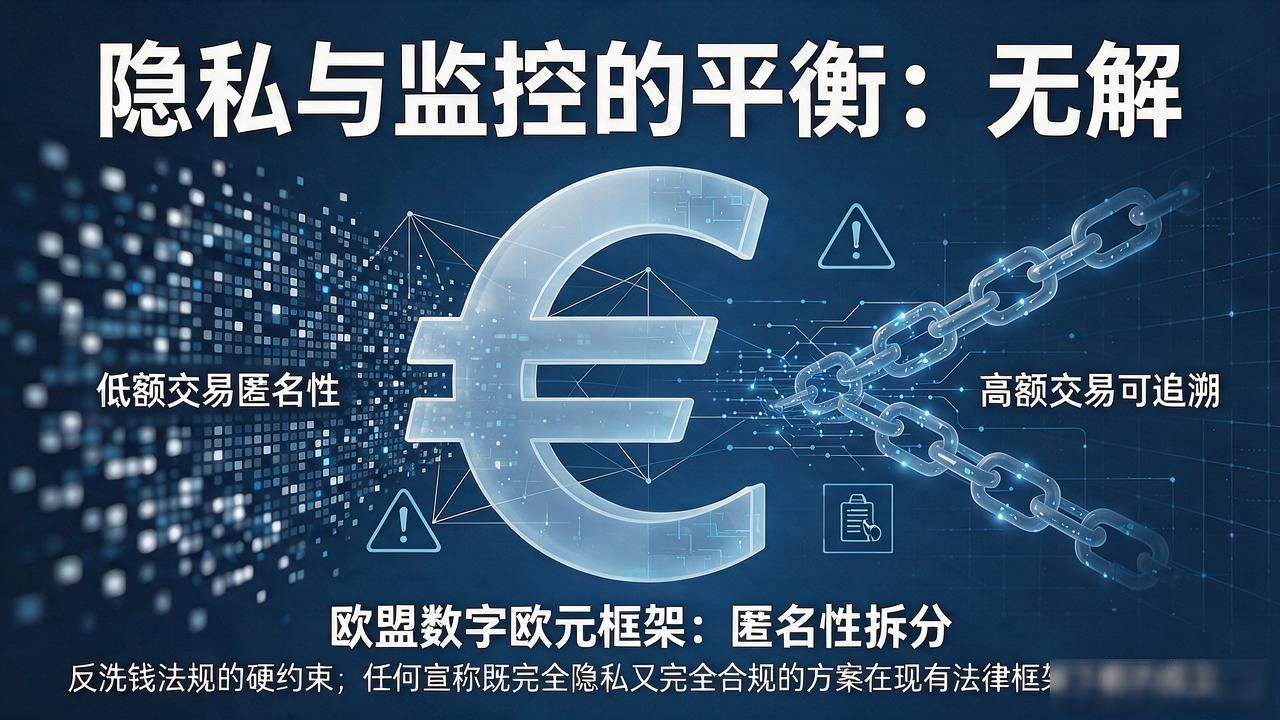
另一个容易被忽略的结论是隐私与监控的平衡根本无解。欧盟数字欧元框架把匿名性拆成三档:低额交易匿名、高额交易可追溯。这不是技术选型的偏好,是反洗钱法规逼出来的硬约束。任何宣称"既完全隐私又完全合规"的方案,在现有法律框架下都不成立。
跨境支付是另一个被高估的领域。数字法币跨境结算成本确实降了约40%,但速度优势在2023年后被SWIFT的Myst系统大幅拉平。真正卡住脖子的不是技术,而是结算货币的国际博弈——美元霸权不会因为换了个数字外壳就松动半分。
这轮研究能浓缩成一句话:数字货币改变的是支付管道,不是货币信用本身。管道修好了,水还是原来那股水。抱着"数字法币会颠覆储蓄逻辑"的预期去配置资产,大概率要失望。你之前是冲着哪条预期进场,现在回头看还对得上吗?