数字货币如何稳健落地?这四点关键你知道吗
数字货币正加速融入日常生活,作为央行数字货币研究所的从业者,我见证了从技术验证到规模试点的每一步。很多人问,数字人民币和微信、支付宝有什么区别?答案是底层逻辑完全不同——数字人民币是法币数字化,具有法定偿付能力,发行方是中国人民银行,风险等级为零。
当前试点已覆盖全国26个地区,其场景丰富多样,涵盖了交通出行、零售消费、政务服务等诸多领域。我们始终坚持“小步快跑、可控创新”的原则,首先聚焦于高频小额支付领域,随后再逐步扩展至更为复杂的场景。对于用户最为关心的安全感问题积极稳妥数字货币,借助双层运营体系得以解决——由央行负责货币的发行与管理工作数字货币如何稳健落地?这四点关键你知道吗,同时指定运营机构面向广大公众提供相应服务,如此一来,既能充分保障支付体系的安全性,又能有效发挥市场的活力与创造力。
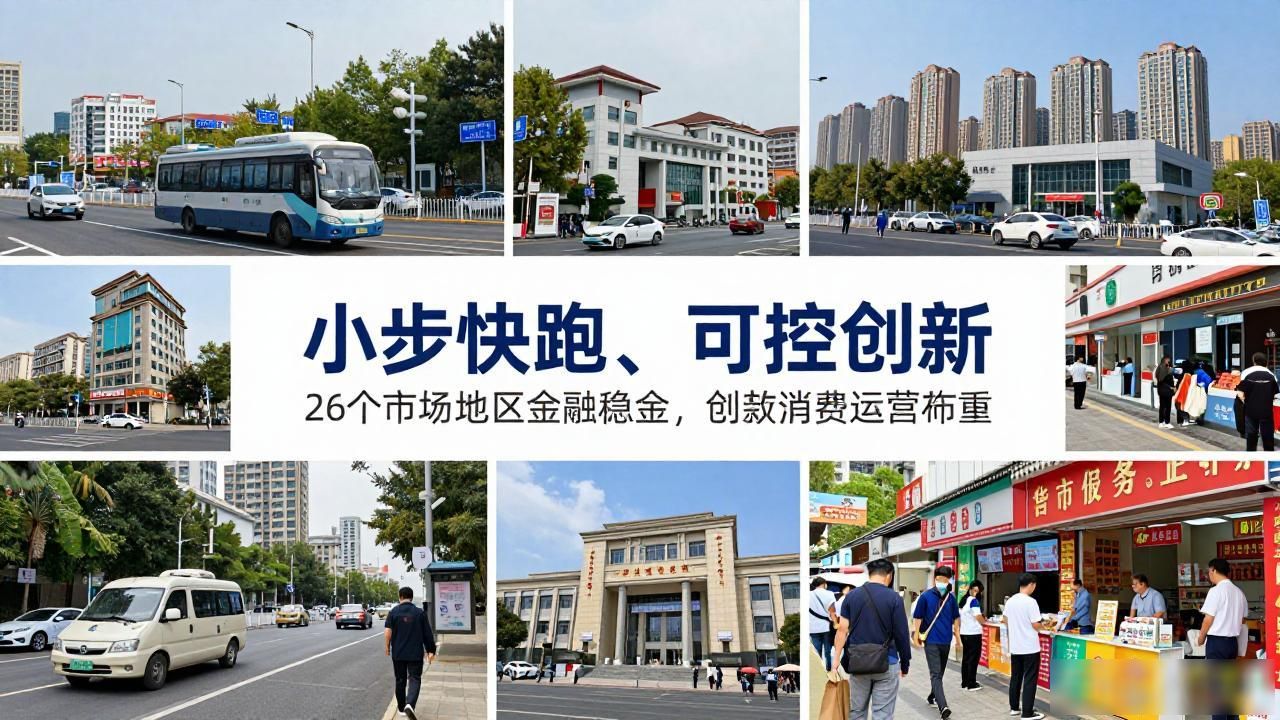
在推进试点的过程中,我们不断优化各项举措。目前已在全国26个地区展开试点,涉及交通出行、零售消费、政务服务等丰富场景。秉持“小步快跑、可控创新”原则,先着重关注高频小额支付,再循序渐进地向复杂场景拓展。而针对用户极为关切的安全感问题,依靠双层运营体系予以化解——央行承担起发行管理职责,指定运营机构面向公众开展服务,在确保安全的基础上,充分激发市场活力。
国际竞争格局下,数字货币关乎金融主权和支付体系自主权。跨境支付曾是痛点,现在通过多边央行数字货币桥项目,中、港、阿联酋、泰国四方实现跨境汇款实时到账,成本降低30%,效率提升五倍。这为全球贸易结算提供了新方案。
普通民众无需担心使用门槛。现有钱包体系兼容各类智能手机,支持双离线支付,即使无网络也能完成交易。未来将逐步实现与物理人民币等值兑换,不影响任何人继续使用现金的权利。稳健推进的背后,是技术成熟度、风险防控和用户体验的三重平衡,这正是"积极稳妥"的深层含义。